삼성전자 주가 전망에 다시 관심이 쏠리고 있습니다. 대신증권이 2027년 HBM 시장 점유율 1위를 전망하며 목표주가 56만원을 유지했기 때문입니다.
그런데 현재 HBM 1위는 SK하이닉스입니다. 그렇다면 왜 지금 삼성전자의 HBM 1위 전망이 나오는 걸까요?
삼성전자 목표주가 56만원, 이유는 HBM
대신증권은 삼성전자에 대해 투자의견 '매수'와 목표주가 56만원을 유지했습니다.
핵심은 메모리 수요 증가와 함께 삼성전자의 HBM 판매가격과 원가 구조가 동시에 좋아지고 있다는 점입니다.
HBM 판매량 증가뿐 아니라 높은 판가, 1c D램 수율 개선에 따른 원가 절감까지 동시에 나타날 수 있다는 분석입니다.
그런데 HBM 1위는 SK하이닉스 아닌가?
맞습니다. 현재 HBM 시장 1위는 SK하이닉스입니다.
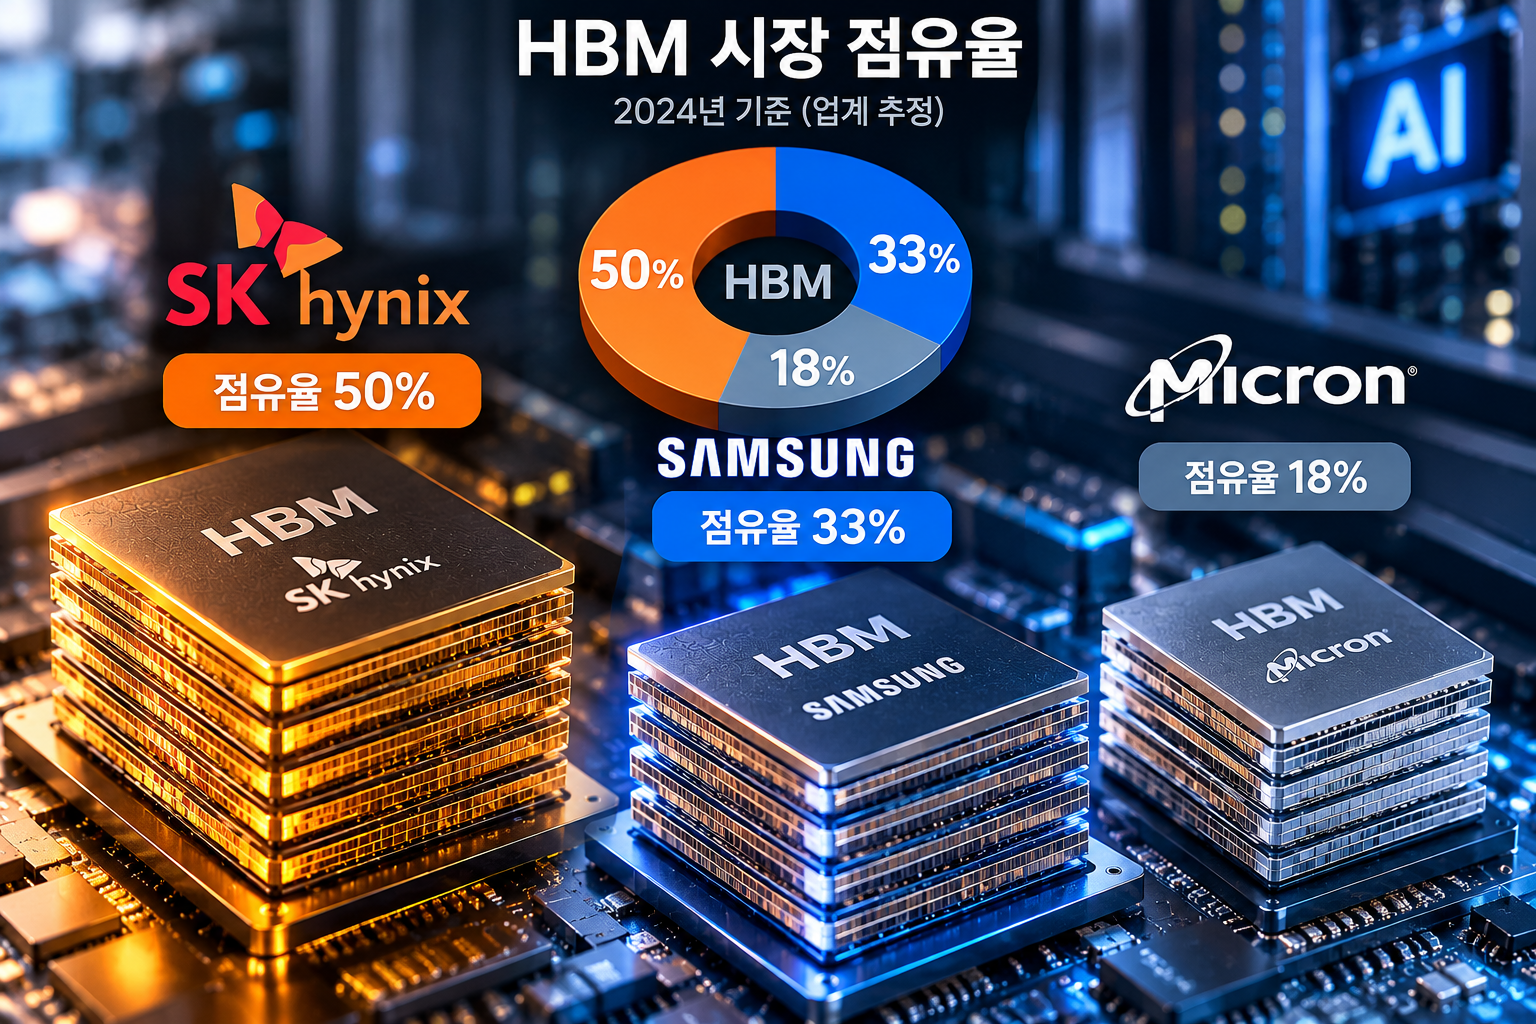
카운터포인트리서치에 따르면 2026년 2분기 매출 기준 HBM 시장 점유율은 SK하이닉스 50%, 삼성전자 33%, 마이크론 18%였습니다.
| 기업 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|
| SK하이닉스 | 58% | 50% |
| 삼성전자 | 21% | 33% |
| 마이크론 | 21% | 18% |
눈에 띄는 것은 삼성전자입니다. 불과 한 분기 만에 점유율이 21%에서 33%로 12%포인트 상승했습니다.
SK하이닉스와 삼성전자의 격차도 37%포인트에서 17%포인트로 크게 좁아졌습니다.
왜 갑자기 삼성전자가 따라붙었을까?
SK하이닉스는 HBM3와 HBM3E 시장을 먼저 선점하면서 우위를 확보했습니다. 삼성전자는 HBM3E 경쟁에서 상대적으로 뒤처졌습니다.
하지만 HBM4 세대로 넘어오면서 분위기가 달라지고 있습니다.
삼성전자는 올해 HBM4 양산 출하를 시작했고, 카운터포인트리서치 역시 HBM4 출하 확대에 따라 삼성전자의 HBM 점유율이 추가로 높아질 것으로 전망했습니다.
핵심은 수율, 이제 원가가 내려간다
여기서 중요한 것이 수율입니다. 수율은 쉽게 말해 생산한 반도체 가운데 정상 제품으로 판매할 수 있는 비율입니다.
대신증권은 삼성전자의 HBM 경쟁력 개선 요인으로 10나노급 6세대인 1c D램 수율 개선을 꼽았습니다.
수율이 높아지면 같은 설비로 더 많은 정상 제품을 만들 수 있기 때문에 생산원가가 내려갑니다.
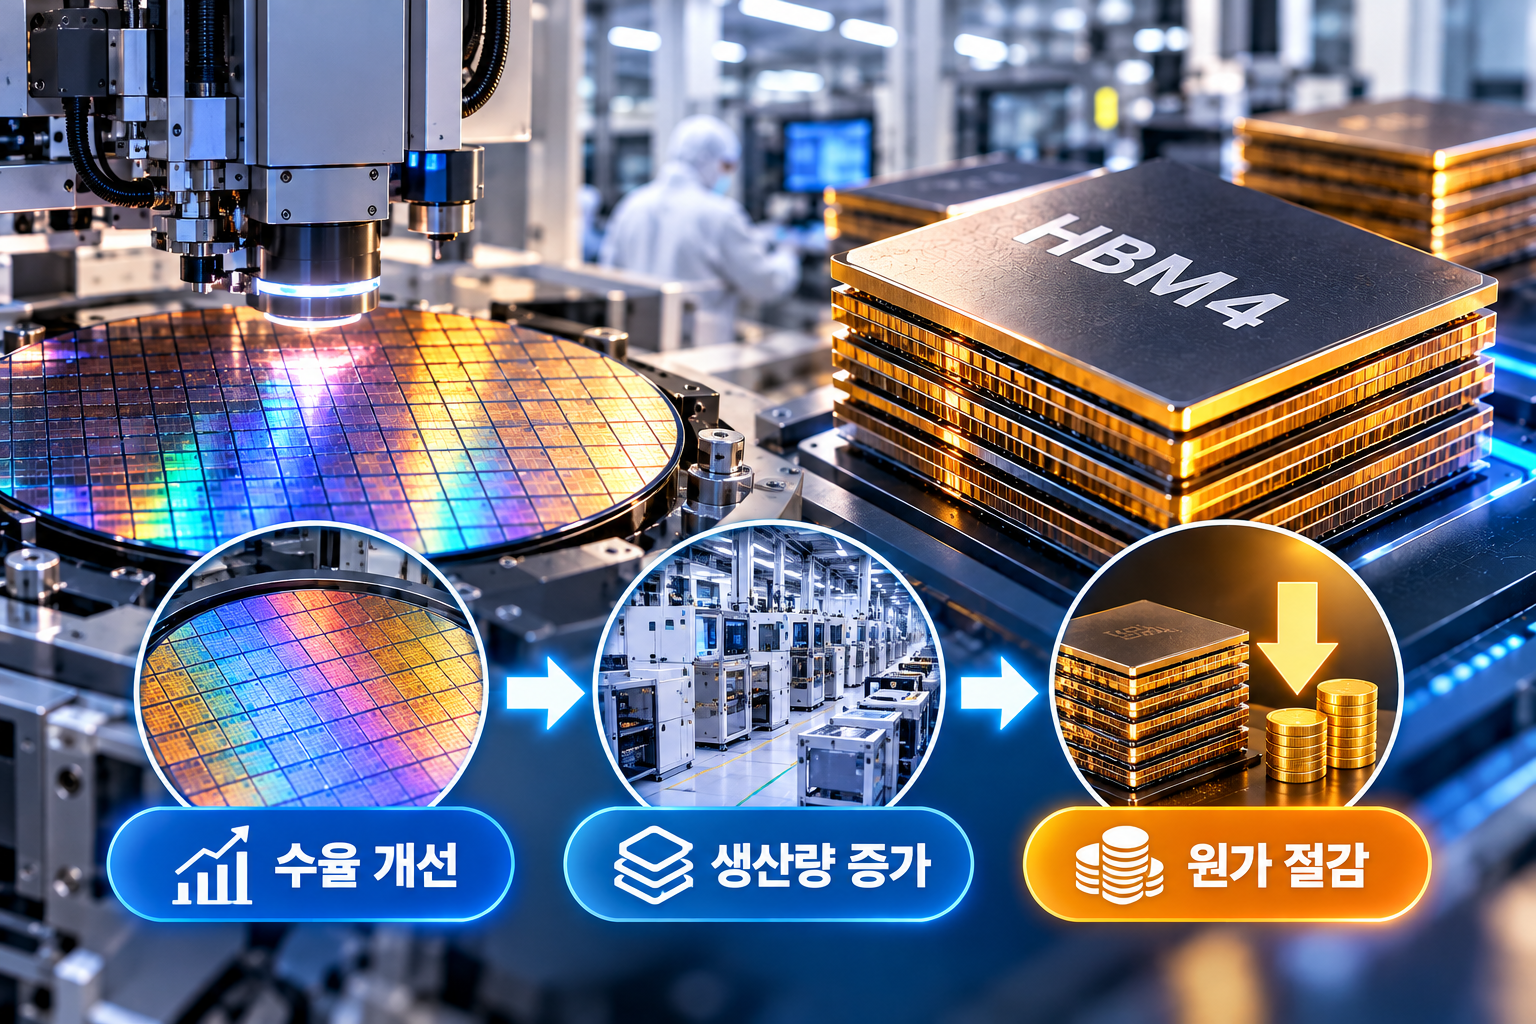
삼성전자는 HBM을 이제 막 시작한 회사가 아닙니다. 그동안 약점으로 지적됐던 차세대 공정과 수율이 개선되면서 삼성의 대규모 생산능력을 본격적으로 활용할 조건이 만들어지고 있다는 것입니다.
삼성전자가 2027년 1위로 전망되는 이유
첫 번째는 HBM4 출하 확대입니다. HBM 시장의 중심이 HBM3E에서 HBM4로 이동하면 삼성전자가 점유율을 더 가져올 가능성이 있습니다.
두 번째는 1c D램 수율 개선과 원가 절감입니다. 생산성이 높아지면 물량과 수익성을 동시에 끌어올릴 수 있습니다.
세 번째는 고객 다변화입니다. 대신증권은 특정 고객에 대한 의존도가 상대적으로 낮다는 점도 삼성전자 HBM 사업의 강점으로 평가했습니다.
여기에 메모리 장기계약이 확대되면서 앞으로 필요한 생산량을 미리 파악하고 설비를 운영하기 쉬워질 수 있다는 분석도 나옵니다.
즉 삼성이 갑자기 SK하이닉스보다 HBM 기술이 앞섰다는 뜻은 아닙니다.
HBM4 출하 확대와 수율 개선, 생산능력, 고객 확대가 맞물리면서 2027년에는 출하량과 매출이 크게 늘어 시장 점유율 1위까지 가능하다는 것이 증권사의 전망입니다.
그럼 2027년 HBM 1위가 확정된 걸까?
아닙니다. 2027년 HBM 1위는 현재 결과가 아니라 증권사의 전망이라는 점을 구분해야 합니다.
SK하이닉스 역시 HBM4 경쟁을 이어가고 있기 때문에 실제 점유율은 고객사 확보와 HBM4·HBM4E 공급량, 가격과 수율 등에 따라 달라질 수 있습니다.
따라서 삼성전자 투자자라면 단순히 'HBM 1위'라는 제목보다 실제 HBM 점유율이 계속 올라가는지를 확인하는 것이 중요합니다.

삼성전자 주가, 앞으로 볼 4가지
| 체크 포인트 | 확인할 내용 |
|---|---|
| HBM 점유율 | 33% 이후 추가 상승 여부 |
| HBM4 | 출하량과 고객사 확대 |
| 1c D램 | 수율 개선과 원가 절감 |
| 주주환원 | 배당·자사주 매입 및 소각 여부 |
목표주가 56만원, 숫자보다 이것을 보자
대신증권이 제시한 56만원은 확정된 미래 주가가 아니라 증권사의 목표주가입니다.
오히려 중요한 것은 삼성전자가 실제로 HBM 점유율을 얼마나 높이고, 이를 영업이익 증가로 연결하느냐입니다.
현재 HBM 1위는 SK하이닉스지만 삼성전자의 점유율이 빠르게 상승하고 있습니다. HBM4 출하 확대와 1c D램 수율 개선이 계속된다면 2027년 1위 경쟁이 가능하다는 것이 이번 전망의 핵심입니다.
※ 본 글은 투자 권유가 아닌 정보 제공을 목적으로 작성됐으며, 시장 점유율과 증권사 목표주가는 향후 시장 상황에 따라 달라질 수 있습니다.
태그입력
삼성전자,삼성전자주가,삼성전자주가전망,삼성전자목표주가,삼성전자HBM,HBM,HBM4,SK하이닉스,SK하이닉스HBM,HBM점유율,반도체관련주,AI반도체,삼성전자배당,삼성전자주주환원
'일상' 카테고리의 다른 글
| 와이씨 주가 전망, HBM4 검사장비 1622억 수주…2027년 실적이 중요한 이유 (0) | 2026.09.27 |
|---|---|
| 삼성전자 HBM4 관련주, 검사장비주가 먼저 움직이는 이유…수혜주 5종목 (0) | 2026.09.27 |
| 추석 KTX 취소표 언제 풀리나? 매진표 구하는 방법 총정리 (0) | 2026.09.23 |
| 2026 추석 연휴 문 여는 병원 어디? 응급실·약국까지 1분 만에 찾는 방법 (0) | 2026.09.23 |
| 치매 초기증상, 커피 향이 달라졌다면? 후각 변화 그냥 넘기면 안 되는 이유 (0) | 2026.09.21 |


